Внутренний рынок услуг: как связать ответственность за прибыль с доступом к ресурсам
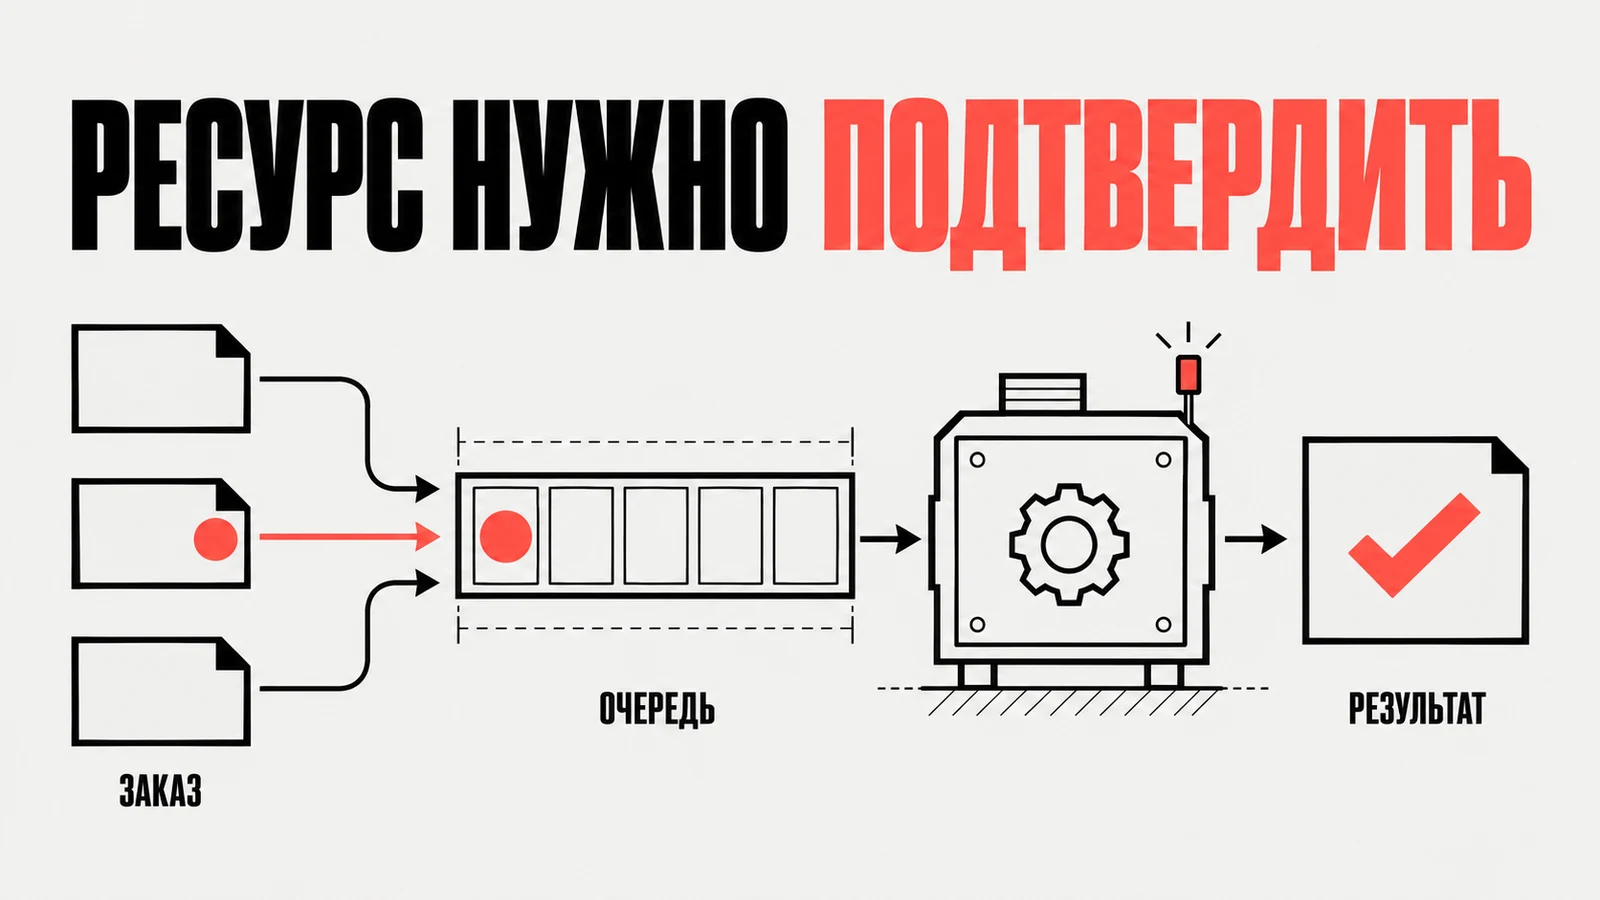
Руководитель бизнес-направления отвечает за результат, но не может подтвердить клиенту срок: инженеры заняты, аналитики получили другой приоритет, общий сервис не сообщает дату начала работы. С другой стороны, сервис получает всё больше срочных заявок, за которые никто не готов отказаться от уже обещанных работ.
Назначить сторонам дополнительные показатели недостаточно. Нужно определить, как внутренний заказ превращается в подтверждённое обязательство: что поставляет сервис, какой объём он может принять, кто выбирает приоритет и как компания учитывает стоимость.
Внутренний рынок услуг может стать таким механизмом. Но начинать с прайс-листа рискованно. Если компания не описала результат и доступную мощность, тариф лишь добавит к спору о сроках спор о внутренних деньгах.
Ниже методика настройки отношений между бизнес-заказчиком и общим сервисом. Она не предполагает, что каждую функцию нужно сделать отдельным бизнесом. Все примеры учебные.
Сначала выберите, где вообще нужен заказ
Некоторые работы компания выполняет в обязательном порядке: ведёт учёт, обеспечивает безопасность, соблюдает законодательные требования. Бизнес-направление не может отказаться от них только потому, что хочет улучшить свой результат. Здесь руководство устанавливает стандарт, состав обязательного обслуживания и способ распределения расходов.
Другая работа возникает по запросу конкретного бизнеса: расчёт, исследование, разработка, подготовка кампании. Её объём, срок и приоритет можно обсуждать. Для неё полезны описание услуги, заявка, подтверждение мощности и приёмка.
Есть и развитие общей способности: новая система данных, обучение редкой компетенции, создание повторно используемого инструмента. Руководство отдельно решает, зачем инвестировать в эту способность и кто финансирует разработку. Нельзя спрятать такую инвестицию в тариф одного случайного заказчика, а затем считать его бизнес неэффективным.
Это три вопроса к финансированию и управлению работой, а не вечные ярлыки отделов. Один сервис может одновременно выполнять обязательные операции, поставлять заказываемые услуги и развивать новые возможности. В учёте и правилах нужно различать эти виды работы.
Опишите единицу результата
«Услуги маркетинга» или «инженерная поддержка» слишком широки для заказа. Заказчик не понимает, что получит, а исполнитель не может определить завершение работы.
Хорошая единица результата содержит границу: расчёт по согласованным исходным данным; отчёт с определёнными вопросами; подготовленный макет с установленным составом; техническое заключение с перечисленными проверками. Часы специалиста тоже могут быть единицей мощности, но сами по себе не описывают полезный результат.
Для нестандартной задачи сначала согласуйте ограниченный этап уточнения. Его результатом станет понятное задание, оценка вариантов или решение об отказе. Это честнее, чем обещать заранее известную цену и срок работы, содержание которой ещё не установлено.
Что должно быть в карточке внутреннего сервиса
Минимальная карточка отвечает на вопросы, по которым стороны реально принимают решения.
| Поле | Что зафиксировать |
|---|---|
| Заказчик и владелец сервиса | Кто подтверждает потребность, кто отвечает за поставку |
| Результат и границы | Что входит в услугу, что требует другого заказа |
| Исходные данные | Что заказчик передаёт до начала работ |
| Приёмка | Кто, как и в какой срок проверяет результат |
| Уровень сервиса | Срок ответа, подтверждения, исполнения и условия отсчёта |
| Мощность и очередь | Доступный объём, резерв, правила срочности и переноса |
| Стоимость | Единица расчёта, состав затрат, порядок изменения |
| Отклонения и арбитраж | Кто решает спор, какие данные получает и к какому моменту |
SLA, или соглашение об уровне сервиса, должно содержать встречные обязательства. Если заказчик задержал данные, стороны фиксируют, как изменится срок. Если сервис обнаружил неполноту задания, он сообщает об этом в согласованное время, а не использует недостающую деталь как бессрочное освобождение от ответственности.
Разделите время первого ответа и время исполнения. Сообщение «заявка получена» не означает, что сервис подтвердил дату результата. Заказчик вправе принимать внешнее обязательство только с учётом реально подтверждённого ресурса либо отдельного решения о риске.
Очередь важнее надписи «срочно»
Сервис не может обещать больше работы, чем способен выполнить. Поэтому он ведёт доступную мощность: уже подтверждённые заказы, плановые ограничения, резерв и новую потребность. Единицу измерения компания выбирает по своей работе. Для однородных операций это могут быть результаты за период, для неоднородных проектов сначала потребуется оценка трудоёмкости и квалификации.
Не планируйте всю номинальную занятость как гарантированную поставку. Поддержка, обязательные проверки, развитие, отсутствие людей и переключения тоже занимают время. При этом резерв не должен оставаться скрытым: руководство определяет его назначение и пересматривает по фактическому спросу.
Для срочного заказа установите вопрос: какое подтверждённое обязательство придётся изменить? Заказчик называет последствия ожидания, сервис показывает варианты, арбитр сравнивает последствия для компании. Слово «срочно» без такой проверки превращается в способ бесплатно вытеснить чужую работу.
Правила приоритета зависят от бизнеса. Компания может учитывать обязательства перед клиентами, безопасность, срок наступления потерь, готовность исходных данных и стратегическое решение. Универсальная формула из нескольких весов не заменит отсутствующие данные и полномочия.
Учебная ситуация: два расчёта и один ресурс
Условный расчётный сервис может выполнить в ближайший период только один из двух новых запросов. Первый связан с уже подписанным обязательством, второй с потенциальной сделкой. Называть победителем первый запрос автоматически тоже неверно: у него может быть допустимая дата позднее, тогда как у второго окно решения закроется раньше.
Владелец каждого заказа передаёт подтверждённый срок, последствия переноса и готовность задания. Руководитель сервиса предлагает последовательность, частичную поставку или доступную альтернативу. Если последствия выходят за его полномочия, решение принимает назначенный арбитр.
После решения стороны фиксируют новую очередь и изменённые обещания. Если конфликт повторяется, руководство проверяет причину: недостаточную мощность, некачественную квалификацию запросов, слишком позднюю постановку задания или необоснованную специализацию. Один тариф эти причины не устранит.
Как обращаться с внутренней стоимостью
Внутренний тариф помогает сделать потребление ресурса видимым, но сам по себе не создаёт прибыли компании. То, что одна внутренняя команда признала доходом, другая может учесть как расход. При консолидации внутренние обороты нужно исключить; оценивать следует внешнюю экономику и реальные затраты.
Финансовый руководитель закрепляет, какие затраты входят в стоимость услуги, по какой базе их относят на заказ и как учитывают незагруженную мощность. Плановый тариф, фактическая себестоимость и распределение общих расходов отвечают на разные вопросы. Если их смешать, заказчик не сможет понять, выросла ли сложность его работы или он оплатил чужой простой.
Не обязательно сразу вводить внутренние счета. Возможны бюджетный лимит, учёт потреблённой мощности, согласованное распределение расходов или тариф за определённый результат. Выбор зависит от качества данных и того, какие решения компания хочет изменить.
Если цена услуги влияет на оценку бизнеса, владельцы результата должны понимать метод расчёта до начала периода. Пересчёт задним числом превращает управленческую оценку в спор о правилах. Отдельно согласуйте, кто и когда меняет тариф и как рассматривает возражения.
Когда разрешать внешнего поставщика
Возможность купить услугу снаружи ограничивает монополию внутреннего сервиса, но не должна отменять требования к данным, безопасности и профессиональному качеству. Сравнивать необходимо сопоставимые результаты: с одинаковым объёмом, приёмкой, координацией, поддержкой и риском переделки.
Кроме того, внешний заказ не всегда освобождает компанию от уже принятых постоянных затрат. Руководство должно отдельно оценить, какую мощность оно действительно может сократить или перенаправить. Дешёвое предложение подрядчика и снижение общих расходов компании не равнозначны.
Для обязательной работы внешнюю альтернативу выбирает уполномоченный владелец соответствующего требования. Отдельное бизнес-направление не может самостоятельно отказаться от установленного стандарта.
Как запустить правила без большой реорганизации
Выберите один сервис с заметным повторяющимся спросом. Восстановите текущие заявки, фактические результаты, переносы и причины ожидания. Зафиксируйте исходные значения до изменения правил. Не называйте ускорением разницу, возникшую только из-за того, что сервис стал принимать более простые задачи.
Затем согласуйте карточку услуги, очередь, право подтверждать заказ и порядок разбора отклонений. Если данных о затратах недостаточно, начните с мощности и сроков, явно оставив вопрос финансового расчёта открытым. Неизвестную стоимость нельзя заменять нулём.
На проверочном периоде отслеживайте время подтверждения, исполнение подтверждённых сроков, возвраты на доработку, изменения после принятия заказа и причины конфликтов. Договоритесь заранее, кто и на основании каких результатов решит: расширять сервис, менять его состав, оставлять внутри функции или привлекать внешний ресурс.
Фабрика или платформа полезна как изменяемый способ собрать компетенцию и мощность под спрос. Если спрос исчезает или обслуживание не оправдывает затраты, компания пересматривает заказ, состав и финансирование. Новое название подразделения не должно делать его бессрочным.
Рабочий внутренний рынок начинается с проверяемого обещания: кто поставит какой результат, к какому сроку, на каких условиях и что произойдёт при отклонении. Прайс-лист появляется там, где он помогает этим решениям, а не вместо них.
Материалы по теме
В статье «Оргструктура как способ управлять дефицитной мощностью» разобрана логика общих платформ. Здесь она переведена в карточку услуги и порядок подтверждения внутренних обязательств. Настройки стоимости и распределения расходов требуют проверки на данных конкретной компании.