Производитель модульных конструкций: как связать рост продаж с расходами завода
Производитель модульных конструкций работал с корпоративными заказчиками: выпускал типовые изделия и выполнял длительные индивидуальные проекты. Компания планировала увеличить выручку и сделать поступление денег более равномерным. Руководству нужно было определить, какие заказы привлекать, чтобы рост продаж соответствовал возможностям производства и потребности завода в финансировании.
Paper Planes подготовила сценарный расчёт портфеля, продуктовые приоритеты и целевую организацию продаж и исполнения. В одной программе мы связали выбор направлений, требования покупателей, работу продавцов и расчёт себестоимости. В кейсе описан завершённый аналитический этап; числовые примеры поясняют метод и не являются показателями клиента.
Выручка и деньги требуют разных расчётов
Завод оплачивает труд команды и содержание производства каждый месяц. Покупатель платит по графику договора: аванс, промежуточные платежи, окончательный расчёт. При планировании роста руководству нужно сопоставлять продажи с расходами и сроками поступлений. Большой объём заключённых договоров сам по себе не отвечает на вопрос, хватит ли денег на следующий месяц работы.
Условный пример: при нулевом начальном остатке и расходах 100 единиц в месяц предприятие должно получить 600 единиц за полгода. Поступления по 100 каждый месяц и по 300 в третьем и шестом месяцах дают одинаковую сумму. Во втором случае первые два месяца предприятие должно профинансировать из других источников. Для рабочего расчёта нужны также прямые расходы заказов, налоги, авансы и даты платежей.
В проекте мы отдельно рассмотрели быстрые продажи и длительные проекты. У этих направлений различаются цикл сделки, требования к исполнению и потребность в ресурсах. В каждой ветви расчёта связали число клиентов, количество заказов на клиента и средний чек.
Скорость исполнения сама по себе не определяет срок возврата денег. Типовой заказ с отсрочкой оплаты может потребовать оборотных средств, а длительный проект с авансом — обеспечить раннее поступление. Финансовый блок подготовили как сценарный расчёт: для проверки денежного потока по факту нужны сведения о платежах и их связи с заказами и договорами.
Продуктовый портфель проверили по спросу и готовности производства
Увеличить долю быстрых продаж можно, если у компании есть продукты с достаточным спросом и возможностью повторять исполнение. Поэтому выбор пропорции между направлениями мы проверили через доступный рынок, конкуренцию и производственные возможности.
Первоначальный ориентир по составу портфеля потребовал корректировки. При оценке направлений мы учитывали, кто будет покупать продукт, с какими альтернативами его сравнят, какие ресурсы понадобятся для выпуска и за счёт чего заказ сможет приносить прибыль.
Для собственного продукта мы оценивали компетенции производства, повторяемость конструкции и готовность к выпуску. Для партнёрского решения — привлекательность направления и условия взаимодействия сторон. До продажи совместного продукта нужно определить, кто выполняет каждую часть работ и отвечает перед покупателем за результат.
В аналитическом этапе мы предложили собственные и партнёрские направления с основаниями для дальнейшей проверки. Заключение партнёрств и продажи новых решений относятся к реализации программы.
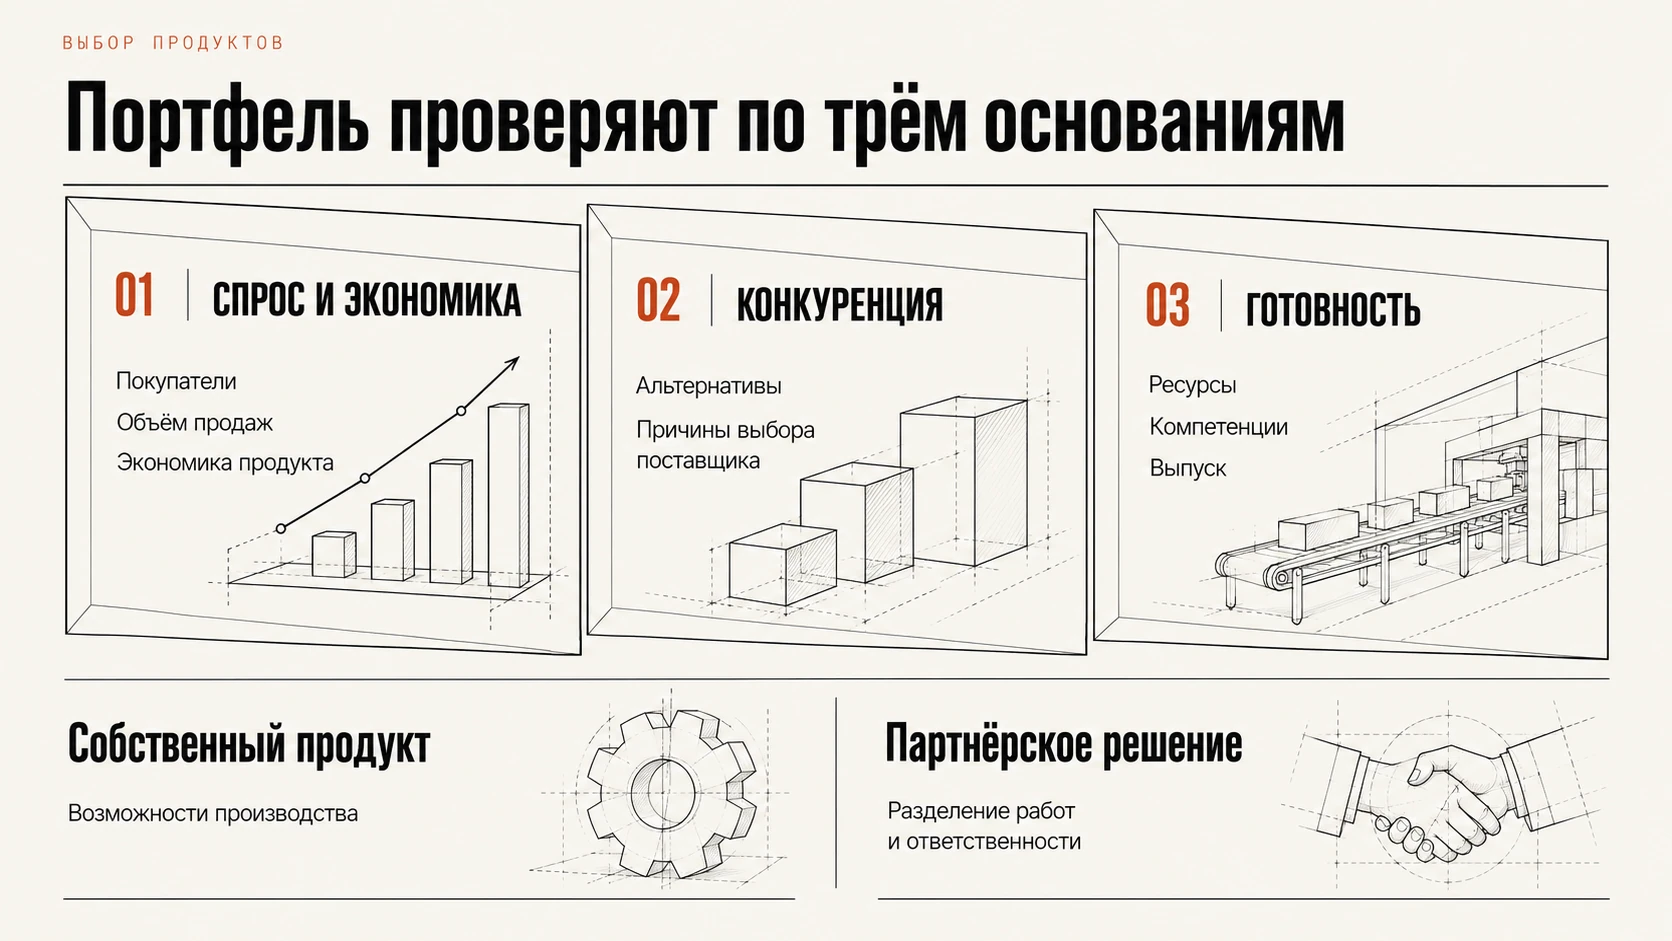
Иллюстрация 1. Отбор направлений по спросу и экономике, конкуренции и готовности к выпуску. Графика условная, без количественных оценок.
Разные покупки — разные требования к предложению
Покупатели типового изделия и индивидуального проекта могут одинаково говорить о сроках, цене и надёжности. Продавцу нужно выяснить, что именно покупатель должен согласовать и какие риски он хочет снизить.
Материалы интервью и анализа конкурентов помогли сопоставить эти требования. На их основе мы предложили позиционирование вокруг снижения рисков заказчика на протяжении проекта.
Для типового заказа в предложении важно указать дату поставки, комплектацию, полную цену и условия запуска. Для индивидуального проекта — график этапов, границы работ, условия площадки и порядок изменений. Это способы раскрыть обещание поставщика в условиях конкретной сделки.
Такое различие нужно учитывать в коммерческих предложениях и работе продавцов. Покупатель должен понимать, что получит, когда сможет начать использовать решение и кто отвечает за выполнение обязательств.
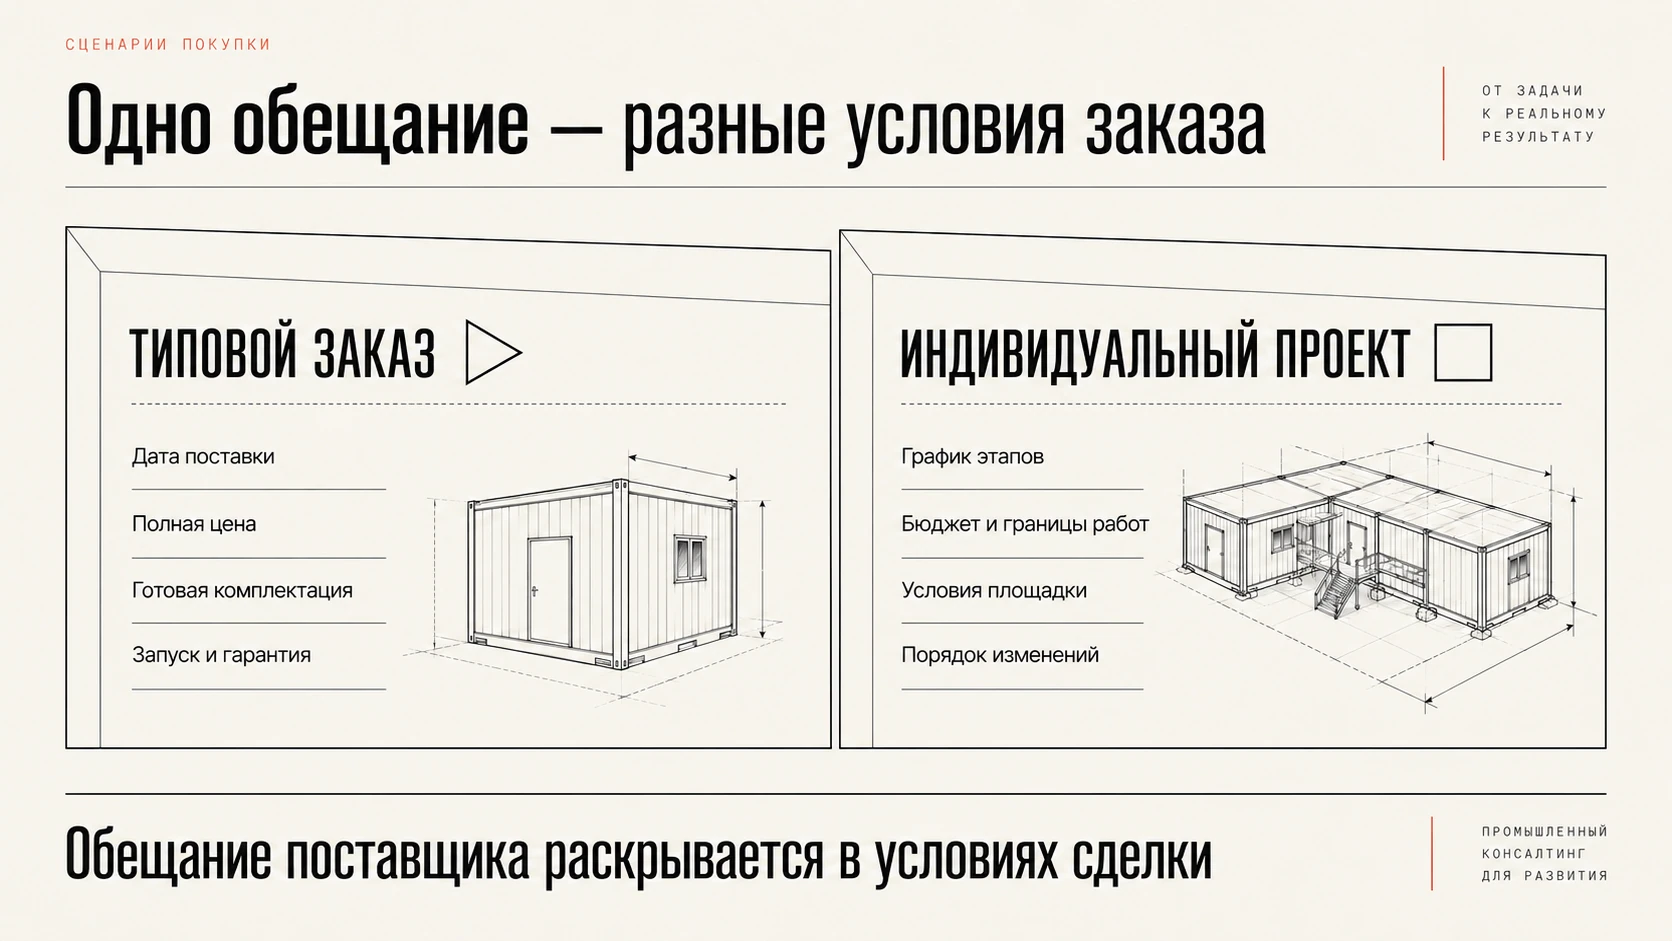
Иллюстрация 2. Требования к предложению при типовом заказе и индивидуальном проекте.
Для продаж и исполнения определили разные объекты управления
Работа с перспективной компанией, согласование сделки и исполнение подписанного договора требуют разных действий. При развитии спроса продавец выясняет будущую потребность и договаривается о следующем контакте. В текущей сделке он согласует решение, цену и условия. После заключения договора команда должна обеспечить проектирование, снабжение, производство и поставку.
В целевой организации работы мы выделили эти три направления. Для текущих сделок предусмотрели отдельные воронки быстрых и проектных продаж. Для исполнения — приоритизацию проектов, работу с отклонениями, управленческие встречи и отчётность.
Разделение позволяет проверять результат по каждому объекту: что известно о будущей потребности клиента, какие условия ещё мешают заключить договор, какие обязательства команда должна исполнить. Для каждого следующего действия нужен ответственный.
При реализации предложенного порядка продавцу предстоит фиксировать комплектацию, график и границы работ перед передачей заказа. Ответственному за исполнение — проверять эти условия и планировать ресурсы. Руководителю — разбирать отклонения и принимать решения о приоритетах. Такой порядок необходимо уточнить под фактические процессы компании и проверить в работе.
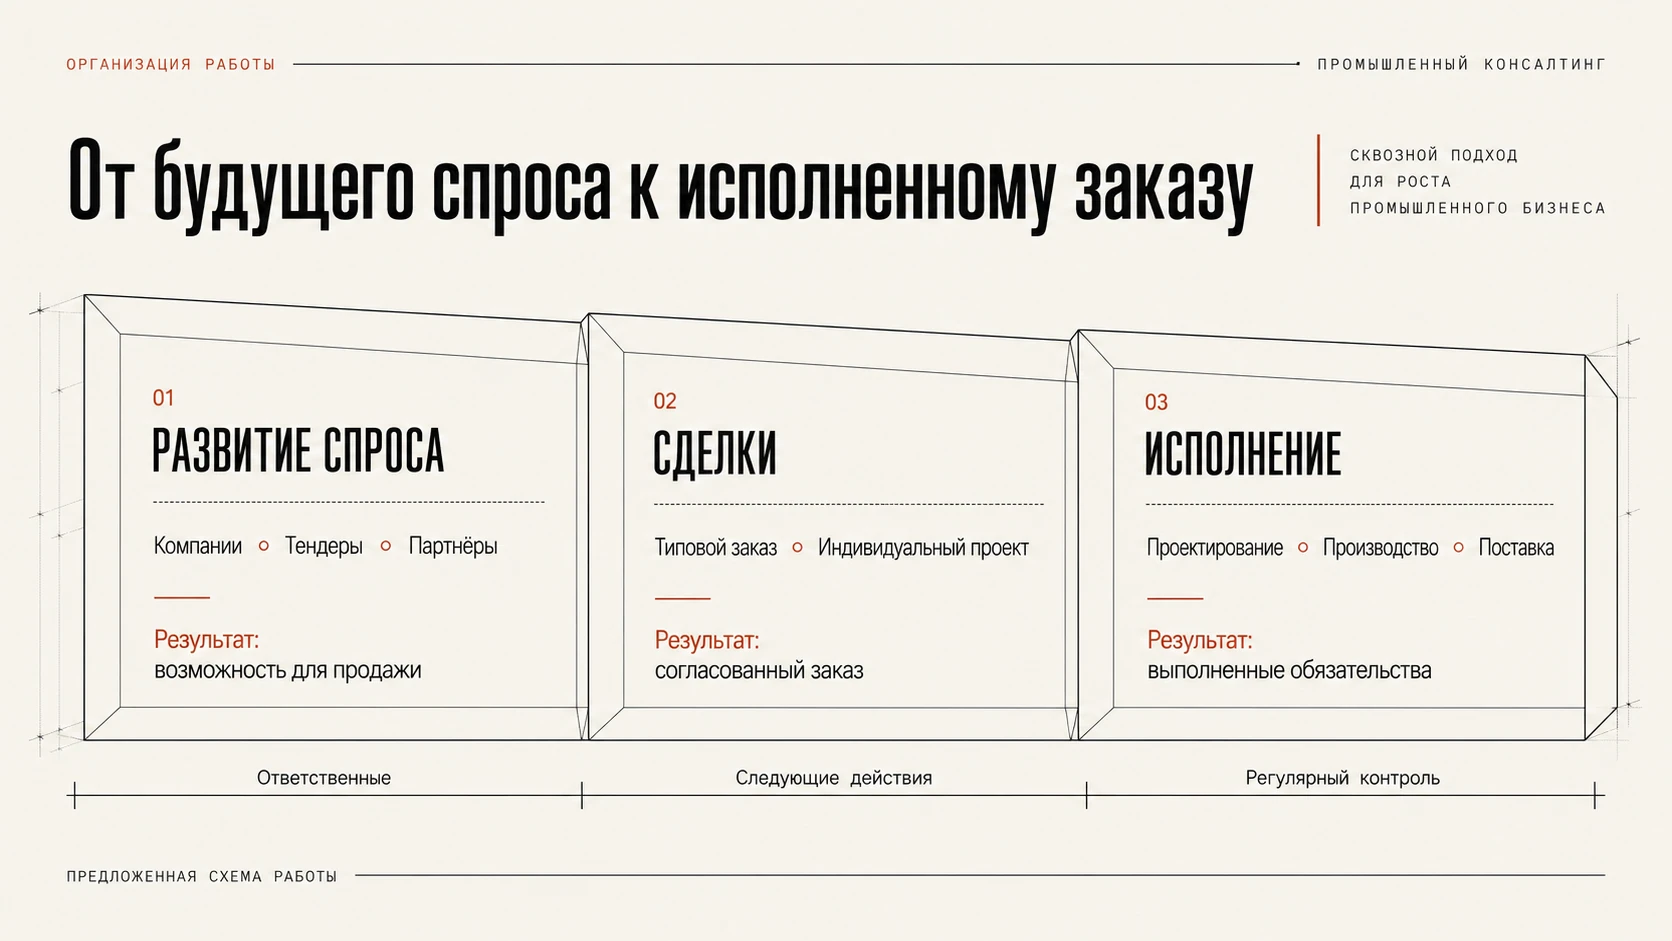
Иллюстрация 3. Предложенная организация работы: развитие спроса, текущие сделки и исполнение обязательств.
Себестоимость сопоставили с потреблением ресурсов заказа
Типовой заказ и индивидуальный проект по-разному используют время конструкторов, оборудование и производственные площади. При распределении накладных по одной общей базе руководство может получить неточное представление о прибыльности направлений.
В блоке себестоимости мы предложили распределять расходы по потреблению ресурсов. Для конструкторской службы основанием могут быть часы работы по заказу, для оборудования — машино-часы, для площадей — площадь и время использования.
Для каждой группы затрат мы предложили определить измеритель и источник данных. Материалы и прямой труд учитываются отдельно. При распределении накладных необходимо выделять общие расходы и незагруженные мощности, исключать двойной учёт и сверять итог с исходной суммой. Такой подход называется Activity-Based Costing — распределением затрат по операциям и потреблению ресурсов.
Условный пример: расход на конструкторскую службу составляет 300 тысяч рублей за месяц. Специалисты отработали 600 часов, из них 60 по типовому заказу и 540 по индивидуальному проекту. Если весь расход относится к этим двум заказам, на первый приходится 30 тысяч рублей, на второй — 270 тысяч.
Общая сумма расходов службы остаётся прежней. Меняется их отнесение на заказы. Для сокращения затрат нужно отдельное действие: уменьшить трудоёмкость, изменить организацию работ или состав используемых ресурсов, а затем проверить эффект.
Коммерческие условия рассмотрели отдельно. При цене 100 единиц и затратах 80 разница составляет 20. Скидка в 5 единиц уменьшает её до 15 при неизменных затратах. Уступка в цене на 5 процентов сокращает эту разницу на четверть. Пример поясняет, почему продавцу необходимо проверять скидку вместе с экономикой сделки; маржинальность клиента он не описывает.
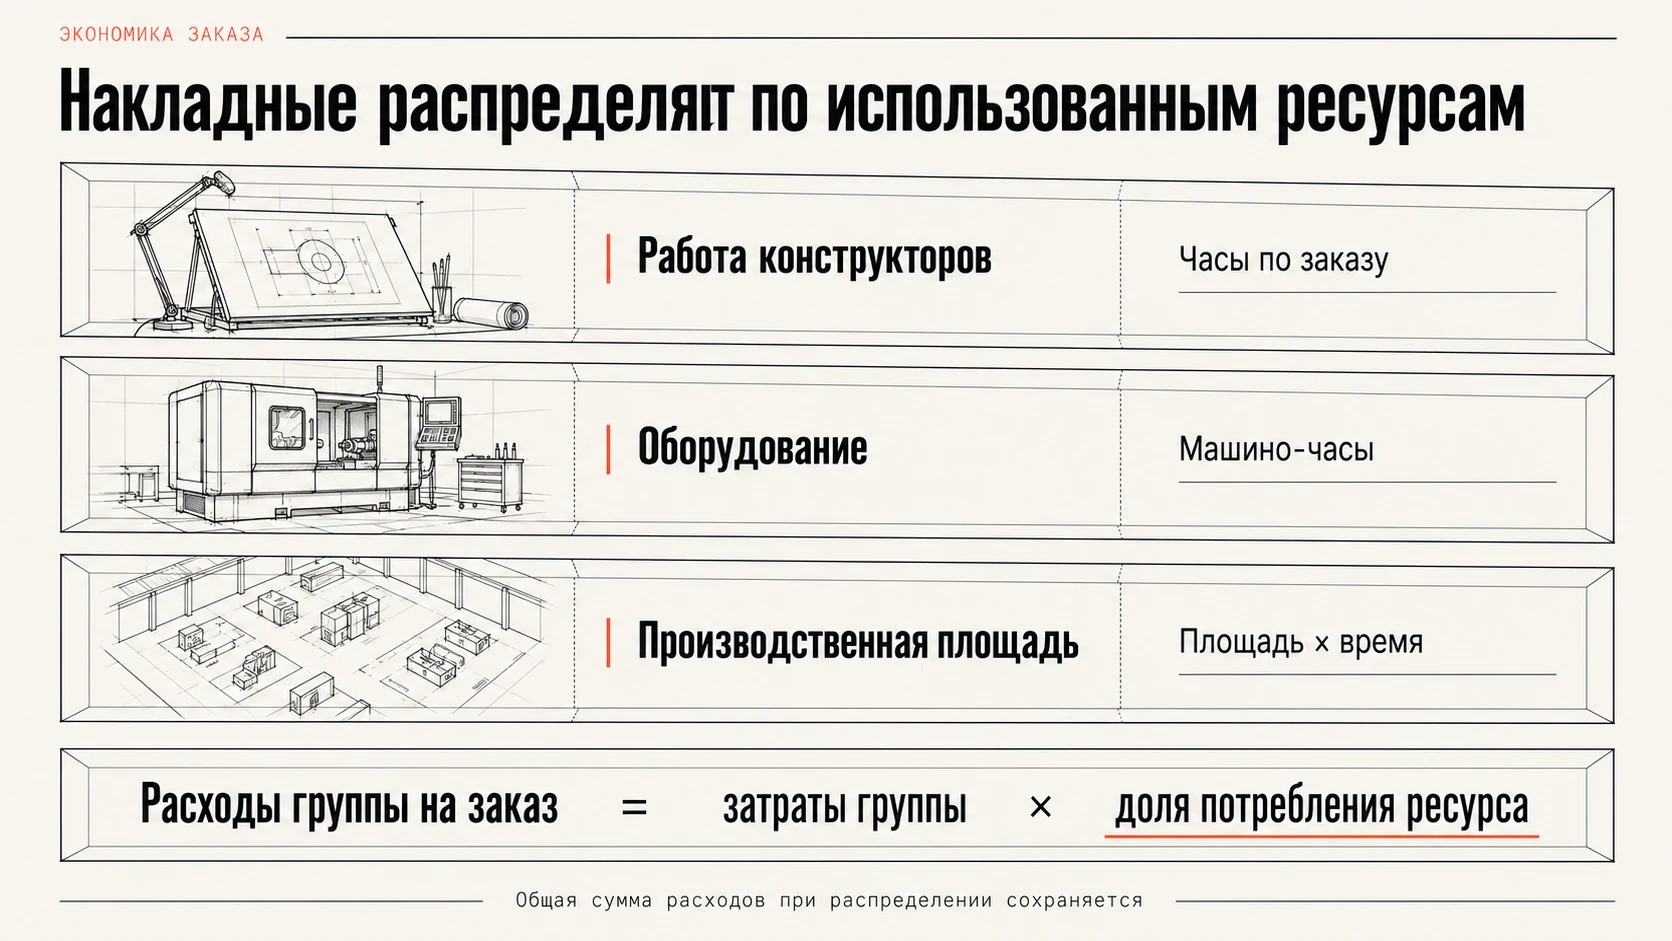
Иллюстрация 4. Распределение накладных по потреблению ресурсов. Пересчёт себестоимости и сокращение расходов — самостоятельные задачи.
Результат этапа и переход к реализации
По итогам аналитического этапа мы подготовили сценарный расчёт быстрых и проектных продаж, продуктовые приоритеты, предложения по позиционированию, целевую организацию продаж и исполнения, рекомендации по себестоимости и коммерческим условиям.
Руководство может использовать эти материалы при выборе направлений: определить роль продукта в портфеле, проверить спрос и условия запуска, подготовить предложение под сценарий покупки и согласовать продажи с возможностями производства. Для решения о цене необходимо учитывать потребление ресурсов и потребность в финансировании.
При переходе к реализации предстоит закрепить роли, настроить воронки, определить порядок передачи заказов и регулярного разбора проектов. Финансовый расчёт нужно уточнять по фактическим расходам, платежам и исполнению договоров.
После внедрения руководству предстоит проверить, как меняются состав заказов, поступления денег, потребление ресурсов и соблюдение обязательств. В этом кейсе результатом является подготовленная программа решений. Достигнутый рост выручки, устранение кассовых разрывов и экономия требуют отдельного подтверждения по фактическим данным.
Когда полезен такой подход
Производителям, которые совмещают повторяемые изделия и индивидуальные проекты, полезно проверять рост по нескольким связанным вопросам: на какие продукты есть спрос, какие заказы компания сможет исполнить, когда поступят деньги и какие ресурсы потребует производство.
Paper Planes помогает ответить на эти вопросы и подготовить программу изменений. Отправная точка — коммерческая цель компании и ограничения, которые нужно учесть при её достижении.